ÉNERGIES RENOUVELABLES ET HYDROGÈNE VERT — LES CONSORTIUMS MONDIAUX ANNONCENT DE NOUVELLES CAPACITÉS DE PRODUCTION

L'industrie énergétique mondiale franchit un seuil de maturité technologique et commerciale décisif avec l'annonce simultanée de projets d'infrastructure à très grande échelle dédiés à la production et à l'exportation d'hydrogène vert. Des consortiums internationaux d'envergure, regroupant des géants mondiaux du secteur de l'énergie, des équipementiers technologiques de pointe et des fonds souverains de premier plan, ont validé des décisions finales d'investissement portant sur plusieurs dizaines de milliards de dollars. Ces installations géantes, implantées dans des zones géographiques bénéficiant d'un niveau d'ensoleillement et d'un gisement éolien exceptionnels — notamment en Afrique du Nord, au Moyen-Orient, en Australie et en Amérique du Sud —, visent à alimenter les grands hubs industriels d'Europe et d'Asie en molécules décarbonées.
L'hydrogène vert, obtenu par électrolyse de l'eau à partir d'électricité 100 % renouvelable, est universellement reconnu comme le vecteur énergétique indispensable pour décarboner les secteurs d'activité dits « difficiles à électrifier », à l'image de la sidérurgie, de la chimie lourde, de la cimenterie et du transport maritime ou aérien au long cours. La baisse constante des coûts de production des électrolyseurs, combinée aux gains d'efficacité réalisés sur les chaînes de conversion, permet aujourd'hui à l'hydrogène décarboné d'atteindre une compétitivité économique face à l'hydrogène fossile produit à partir de gaz naturel. La signature de contrats d'achat fermes à long terme (« off-take agreements ») par de grandes multinationales industrielles garantit la rentabilité financière de ces chantiers complexes.
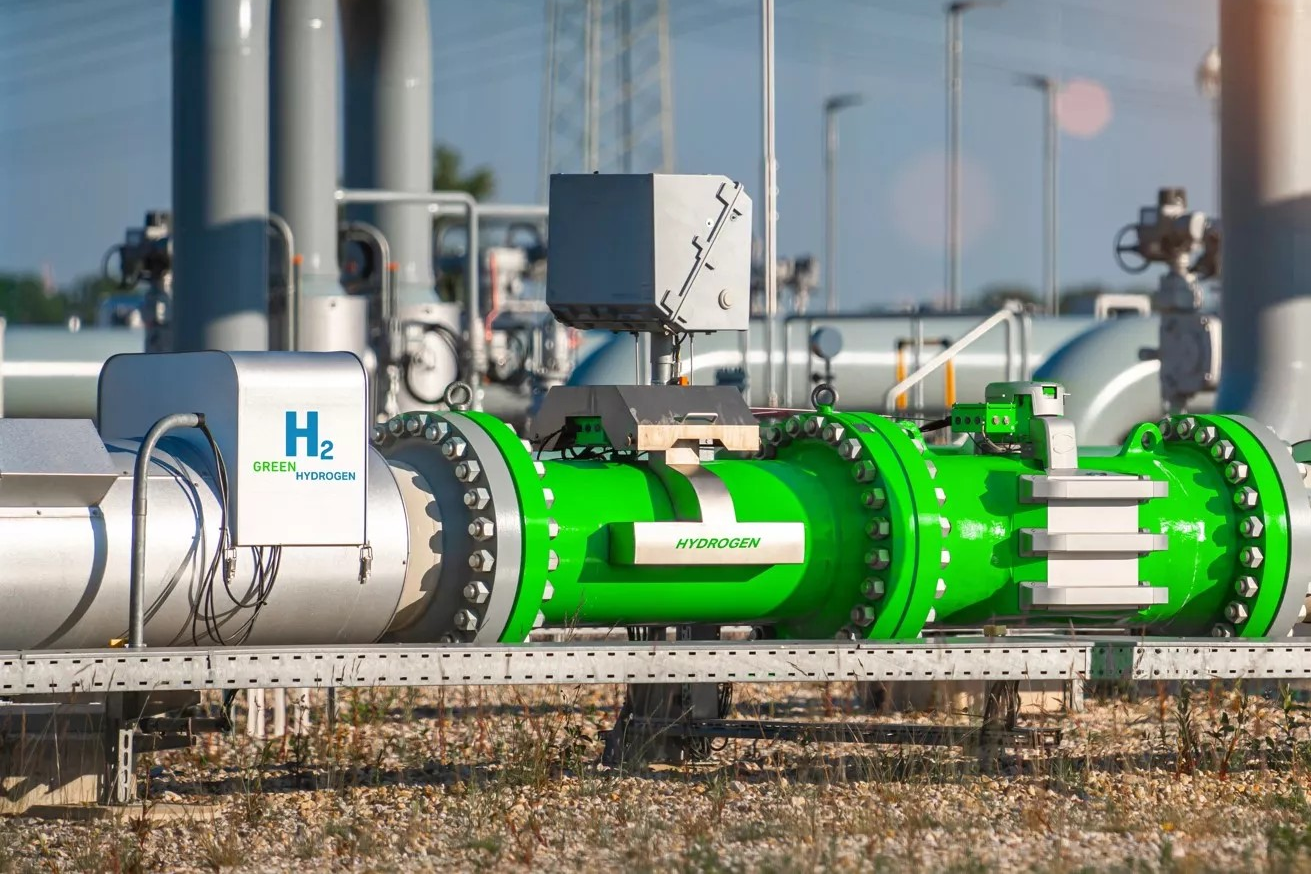
Malgré cet enthousiasme industriel, la mise en place d'une véritable économie mondiale de l'hydrogène se heurte à des défis logistiques et technologiques majeurs. Le transport de l'hydrogène sur de très longues distances s'avère particulièrement complexe en raison de sa faible densité volumétrique. Les acteurs du secteur doivent développer des infrastructures portuaires spécialisées capables de liquéfier la molécule à -253 °C ou de la convertir sous forme d'ammoniac vert ou de transporteurs organiques liquides (LOHC) pour permettre son acheminement par navires méthaniers adaptés ou par canalisations dédiées. De plus, les pays hôtes doivent veiller à ce que la consommation d'eau douce nécessaire au processus d'électrolyse ne vienne pas fragiliser l'accès à l'eau des populations locales dans des zones souvent arides.
Cette accélération de la filière hydrogène transforme en profondeur la géopolitique de l'énergie et redessine les cartes du commerce international. De nouveaux axes commerciaux stratégiques se constituent entre les nations riches en espace et en ressources renouvelables et les grandes puissances industrielles en quête de décarbonation. L'émergence de ce marché mondial de l'hydrogène vert contribue de manière déterminante à la diversification des approvisionnements énergétiques mondiaux, renforce la sécurité stratégique des pays importateurs et constitue l'un des piliers opérationnels les plus solides pour atteindre la neutralité carbone à l'échelle globale.

VOUS POUVEZ AUSSI AIMER