Mise en œuvre des directives européennes CSRD, lutte contre le greenwashing et transformation des modèles d'affaires

Le Nouveau Cadre Réglementaire du Reporting de Durabilité
L'écosystème entrepreneurial international vit une transformation majeure de ses obligations de reddition de comptes sous l'impulsion de la directive européenne sur le reporting de durabilité des entreprises (CSRD) et de l'alignement progressif des standards comptables internationaux ESG. La responsabilité sociétale des entreprises (RSE) passe définitivement d'une démarche volontaire et partenariale à un cadre réglementaire strict et opposable imposant une rigueur méthodologique comparable à celle de l'information financière traditionnelle.
Les grands groupes ainsi que les petites et moyennes entreprises sous-traitantes doivent désormais mesurer, auditer et publier des données précises sur l'ensemble de leurs impacts environnementaux, sociaux et de gouvernance. Le principe clé de la « double matérialité » oblige les conseils d'administration à évaluer non seulement l'impact des enjeux climatiques et sociétaux sur la performance financière de l'entreprise (matérialité financière), mais également l'impact direct et indirect des activités de l'entreprise sur l'environnement et la société (matérialité d'impact).
Cette transparence accrue couvre l'intégralité de la chaîne de valeur, imposant une traçabilité rigoureuse des conditions de travail chez les fournisseurs du monde entier, de la gestion des ressources naturelles et du bilan carbone Scope 1, 2 et 3. Les audits obligatoires réalisés par des tiers indépendants garantissent la véracité des données publiées et mettent fin à l'ère de la communication RSE purement déclarative.
La Lutte Contre le Greenwashing et l'Exigence de Preuves
La rigueur des nouvelles normes de durabilité répond à une exigence grandissante d'honnêteté exprimée par les consommateurs, les investisseurs institutionnels, les employés et la société civile. La lutte contre les pratiques de désinformation environnementale (greenwashing) et sociale s'intensifie sous la pression conjointe des autorités de régulation des marchés financiers et des associations de défense des consommateurs.
Les entreprises ne peuvent plus se contenter de formuler des engagements de neutralité carbone à horizon lointain sans présenter un plan de décarbonation précis, financé et assorti d'étapes intermédiaires quantifiables à court et moyen terme. Chaque allégation environnementale portée sur un produit ou dans une campagne de communication doit être étayée par des analyses de cycle de vie (ACV) rigoureuses et vérifiables.
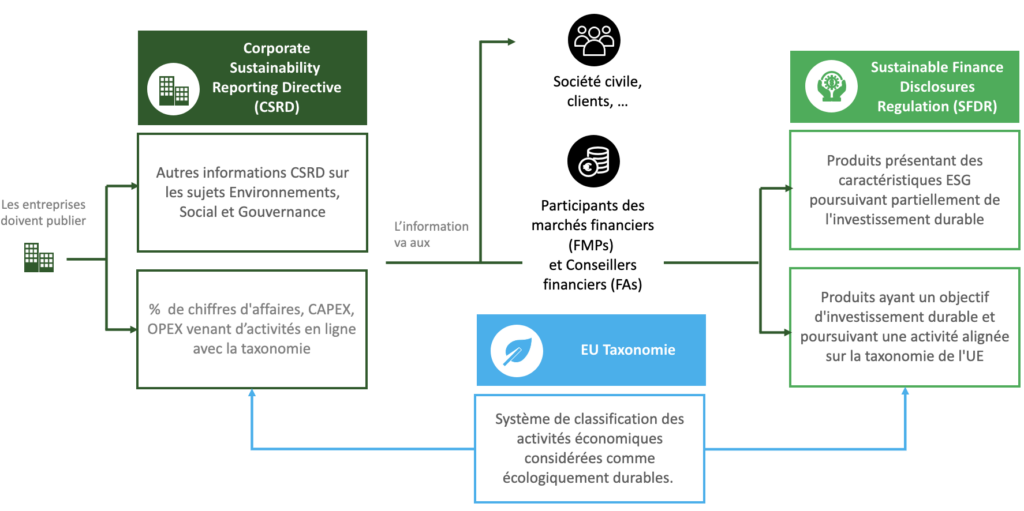
Les agences de notation extra-financière et les marchés de capitaux intègrent ces indicateurs certifiés pour réallouer les flux d'investissement vers les entreprises faisant preuve d'une réelle soutenabilité de leur modèle économique. Les entreprises en retard sur leur transition écologique ou accusées de pratiques trompeuses subissent un renchérissement du coût de leur capital et s'exposent à des risques réputationnels majeurs et à des poursuites judiciaires.
Cette exigence de preuves transforme la RSE en un levier stratégique de compétitivité : les entreprises vertueuses et transparentes bénéficient d'un avantage concurrentiel décisif pour remporter des appels d'offres publics et privés et pour attirer les investisseurs à impact.
Transformation des Modèles d'Affaires et Culture d'Entreprise
Au-delà de la conformité réglementaire et de la production de rapports extra-financiers, la RSE réinvente la gouvernance et le fonctionnement quotidien des organisations. La durabilité s'intègre au cœur de la stratégie industrielle, influençant les choix de conception des produits, la sélection des matériaux, l'approvisionnement en énergie renouvelable et l'économie circulaire.
Les modèles économiques linéaires fondés sur le schéma « extraire, fabriquer, jeter » cèdent la place à des modèles circulaires axés sur la réutilisabilité, la réparabilité, la sobriété en ressources et le recyclage systématique. L'écoconception devient la norme dès la phase de recherche et développement, permettant de minimiser l'empreinte écologique des produits tout au long de leur existence.
Sur le plan social, la RSE met l'accent sur le bien-être au travail, la diversité, l'équité salariale entre les genres, la formation continue et l'inclusion des personnes en situation de handicap. Dans un marché du travail compétitif, l'alignement entre les valeurs affichées par l'entreprise et ses actions concrètes constitue un facteur déterminant d'attractivité et de fidélisation des talents, en particulier auprès des jeunes générations de diplômés en quête de sens dans leur activité professionnelle.
En conclusion, l'avènement de la transparence corporate redéfinit le rôle de l'entreprise dans le XXIe siècle. En assumant pleinement leurs responsabilités environnementales et sociétales, les entreprises deviennent des acteurs essentiels de la transition globale et bâtissent les bases d'une prospérité durable et partagée.

VOUS POUVEZ AUSSI AIMER


