Guerre des Semi-Conducteurs 2026 : Découplage Technologique Chine-Occident et Puces IA
Introduction : Le contrôle des composants électroniques comme cœur de la puissance mondiale
En 2026, la guerre économique et technologique que se livrent les grandes puissances pour la maîtrise de la conception et de la fabrication des semi-conducteurs de nouvelle génération atteint son paroxysme. Ces puces électroniques invisibles, gravées à des échelles nanométriques extrêmes, constituent le véritable moteur du XXIe siècle : sans elles, il est impossible de faire fonctionner les supercalculateurs d'intelligence artificielle, les systèmes de guidage militaire avancés, les réseaux de télécommunication de dernière génération ou les véhicules autonomes.
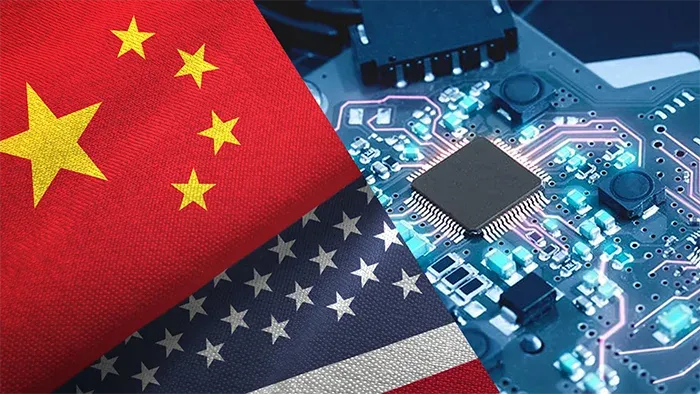
Face au durcissement des sanctions et des embargos d'exportation imposés par les États-Unis et leurs alliés occidentaux, la Chine accélère sa marche vers l'autosuffisance technologique, provoquant un découplage industriel d'une ampleur inédite. Cette fragmentation de la chaîne d'approvisionnement mondiale contraint les nations à réorganiser en profondeur leurs politiques de souveraineté industrielle.
I. Les restrictions occidentales et la réaction industrielle de la Chine
Le verrouillage des équipements de lithographie sous ultraviolets extrêmes
La stratégie de blocage déployée par Washington et suivie par les équipementiers européens et japonais vise à priver l'industrie chinoise des machines de lithographie les plus sophistiquées du marché. Ces équipements ultra-complexes, indispensables pour graver les puces en deçà des seuils de trois nanomètres, font l'objet d'un contrôle d'exportation strict interdisant toute livraison vers le territoire chinois.
L'objectif affiché par les capitales occidentales est d'enrayer les progrès de l'armée populaire chinoise dans le développement d'armes hypersoniques et d'outils d'intelligence artificielle stratégique, maintenant ainsi une avance technologique décisive d'au moins deux générations de composants.
L'effort financier massif de Pékin pour l'autosuffisance nationale
Face à cet encerclement technologique, le gouvernement chinois déploie des ressources financières publiques et privées colossales via son fonds national pour les intégrateurs de circuits. Les universités, les centres de recherche étatiques et les fondeurs nationaux sont mobilisés dans un effort de rattrapage d'une intensité historique.
Les entreprises chinoises parviennent à réaliser des percées significatives dans la fabrication de puces de génération intermédiaire et dans le développement d'architectures alternatives, en exploitant des techniques d'encapsulage avancé (advanced packaging) et d'empilement tridimensionnel. La Chine s'impose progressivement comme le fournisseur dominant du marché mondial pour les puces traditionnelles utilisées dans l'automobile, l'électroménager et les équipements industriels.
II. La relocalisation des fonderies et la nouvelle carte industrielle mondiale
Le déploiement des giga-usines aux États-Unis et en Europe
Conscients des risques extrêmes que ferait peser une crise militaire majeure dans le détroit de Taïwan sur l'approvisionnement mondial en puces de pointe, les gouvernements américain et européens concrétisent en 2026 le déploiement de leurs plans officiels de soutien industriel (Chips Acts). Des dizaines de milliards de dollars de subventions publiques ont permis la sortie de terre de nouvelles giga-usines de fabrication sur le sol nord-américain et continental.
Cette relocalisation vise à rééquilibrer la carte de la production mondiale, historiquement hyper-concentrée sur l'île de Taïwan et en Corée du Sud. Toutefois, ces projets de fonderies relocalisées se heurtent à des défis opérationnels complexes : pénurie d'ingénieurs et de techniciens hautement qualifiés, coûts de construction très élevés et dépendance persistante envers certains matériaux chimiques rares raffinés principalement en Asie.
L'émergence des hubs d'assemblage en Asie du Sud-Est
Cette recomposition globale de la filière technologique profite directement aux nations d'Asie du Sud-Est. Des pays comme le Viêt Nam, la Malaisie, la Thaïlande et l'Inde attirent des investissements massifs destinés à la construction de centres de test, d'assemblage et de packaging de composants électroniques.
En intégrant ces nouvelles étapes de la chaîne de valeur, ces pays émergents se positionnent comme des zones tampons neutres capables de desservir à la fois les marchés occidentaux et asiatiques, renforçant ainsi leur rôle stratégique dans le commerce mondial du numérique.
III. Impact sur l'innovation et l'économie du numérique
La hausse du coût des puces et la course à l'efficacité algorithmique
La fragmentation de la chaîne d'approvisionnement mondiale et la multiplication des infrastructures de fabrication régionales entraînent une hausse mécanique des coûts de production des semi-conducteurs. Cette augmentation du prix des puces électroniques pèse sur les marges des géants de la tech et renchérit le coût de déploiement des nouveaux supercalculateurs d'intelligence artificielle.
En réaction, les chercheurs et concepteurs de puces concentrent leurs efforts sur l'optimisation de l'architecture logicielle et l'efficacité énergétique des puces. L'émergence de processeurs spécialisés dans l'exécution locale d'algorithmes à faible consommation (neuromorphic chips) permet de poursuivre la course à la puissance de calcul tout en maîtrisant les coûts énergétiques et financiers.
Les matières premières critiques au cœur des tensions diplomatiques
La guerre des semi-conducteurs se déplace également sur le terrain du contrôle des matières premières critiques indispensables à la fabrication des composants : terres rares, gallium, germanium, silicium de haute pureté et gaz rares. La gestion des restrictions d'exportation sur ces ressources naturelles devient un levier de rétorsion diplomatique majeur utilisé par les nations exportatrices.
La sécurisation des approvisionnements en métaux stratégiques s'impose ainsi comme le corollaire indissociable de toute politique de souveraineté technologique industrielle.
Conclusion et perspectives pour les semi-conducteurs
En 2026, la bataille mondiale des semi-conducteurs redessine les frontières économiques et géopolitiques de la planète. La capacité des nations à garantir leur approvisionnement en puces électroniques de pointe conditionnera leur souveraineté industrielle, leur puissance militaire et leur niveau de développement technologique pour les décennies à venir.

VOUS POUVEZ AUSSI AIMER